Leasing w BIK a kredyt firmowy — przewodnik dla przedsiębiorcy
Przewodnik po leasingu w BIK przed kredytem firmowym: sprawdź status umowy, saldo, harmonogram, dokumenty i sposób wyjaśniania rozbieżności.
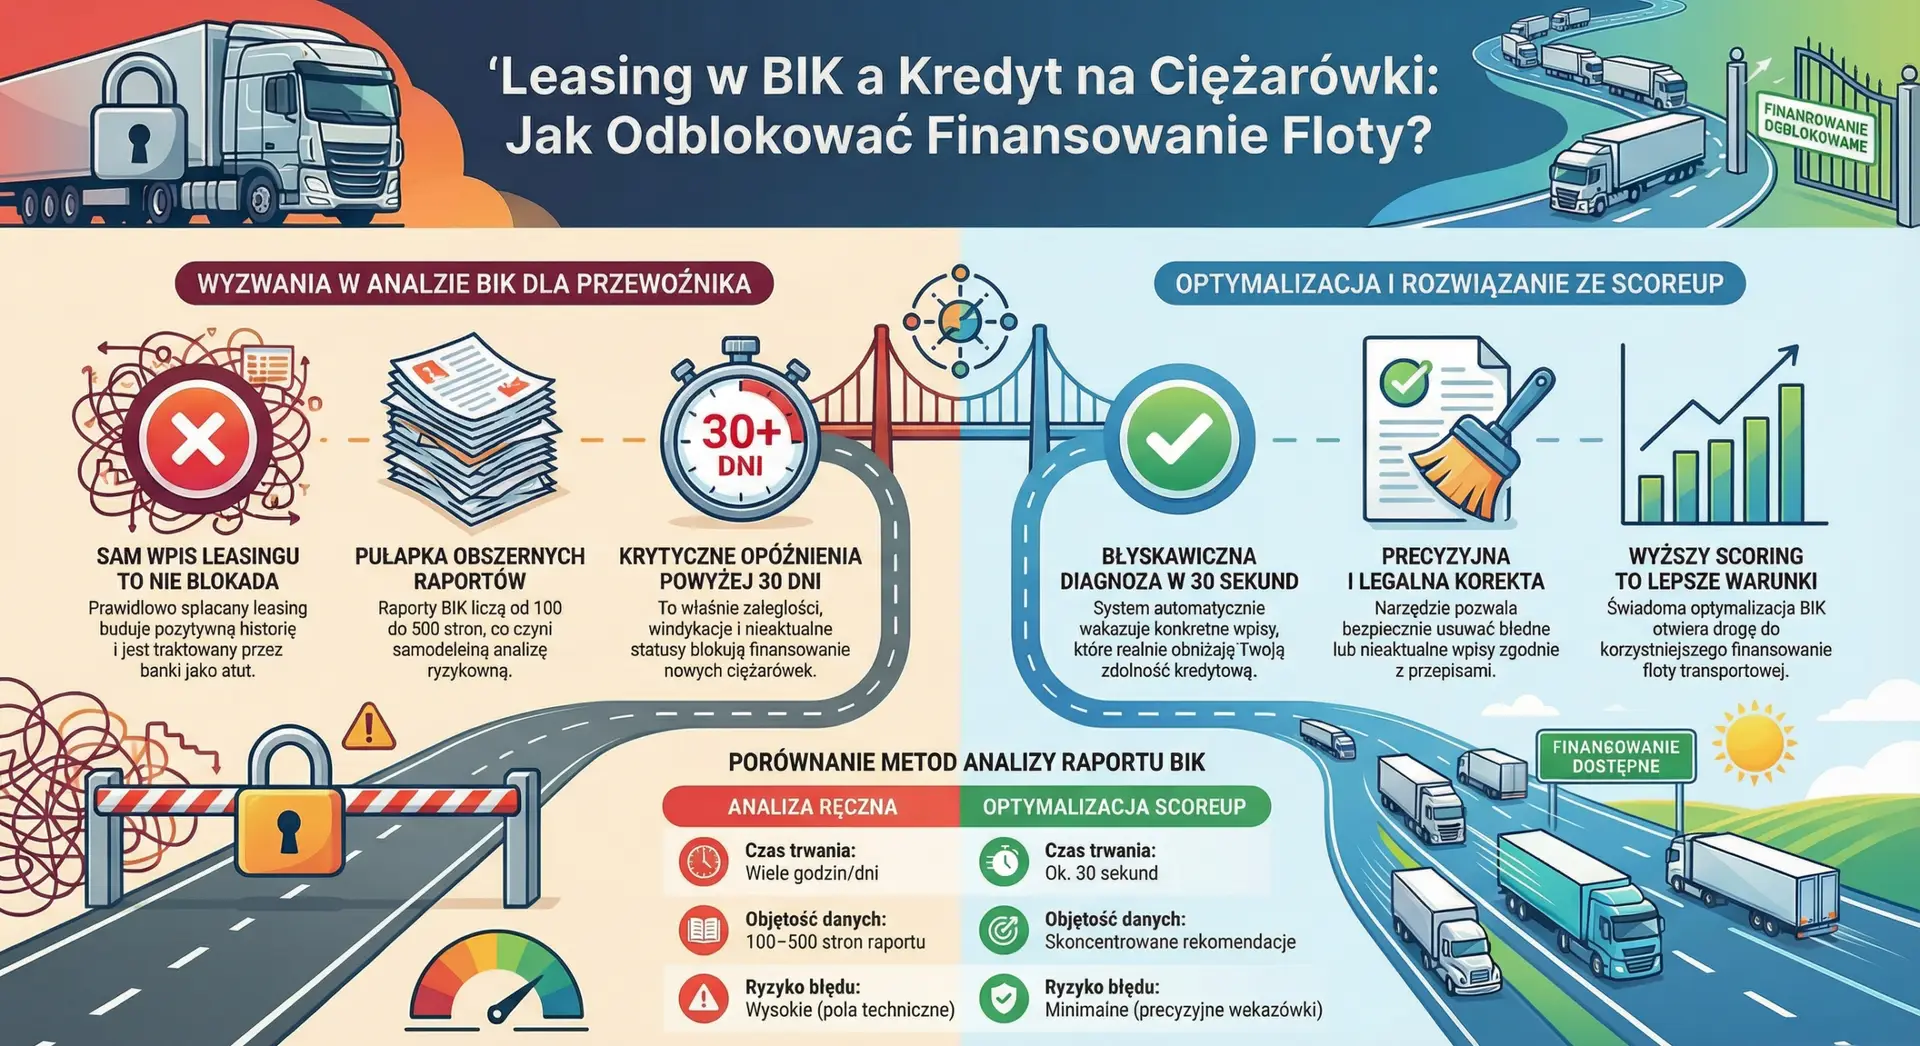
Leasing widoczny w danych firmy transportowej nie blokuje automatycznie kredytu firmowego. Instytucja ocenia cały wniosek według własnych zasad, a aktywna umowa jest tylko jednym z elementów sytuacji przedsiębiorstwa. Przed złożeniem wniosku sprawdź statusy umów, salda, harmonogramy i historię rozliczeń, a następnie porównaj je z dokumentami. Raport BIK Moja Firma prezentuje między innymi aktualne zobowiązania firmy, historię spłat i zapytania kredytowe z ostatnich 12 miesięcy.
Czy leasing w BIK blokuje kredyt firmowy w transporcie?
Nie ma reguły, zgodnie z którą sam wpis leasingu przesądza o odmowie. BIK wyjaśnia w sekcji pomocy, że informacje o historii kredytowej są pomocnicze, a decyzja zależy od polityki instytucji, w której składany jest wniosek. Finansujący może analizować zobowiązania, wyniki firmy, przepływy, cel kredytu, zabezpieczenia oraz własne kryteria ryzyka.
Aktywny leasing może być prawidłowym elementem modelu działania firmy transportowej. Jednocześnie rata pozostaje obciążeniem, które trzeba ująć w dokumentach i wyjaśnieniach. Zakończona umowa może wymagać potwierdzenia, jeżeli jej status nie odpowiada aktualnym dokumentom. Kluczowe pytanie nie brzmi więc „jak usunąć leasing”, lecz „czy dane są prawidłowe i czy wniosek opisuje pełny obraz zobowiązań”.
Dlaczego firma transportowa powinna zmapować wszystkie umowy?
W transporcie jedna firma może finansować kilka ciągników, naczep, samochodów dostawczych albo innych składników floty na podstawie odrębnych umów. Każda może mieć inny harmonogram, status, datę wykupu lub historię zmian. Łączne podsumowanie bez rozbicia na umowy utrudnia wykrycie rozbieżności i przygotowanie odpowiedzi dla instytucji.
Stwórz rejestr, w którym jeden wiersz odpowiada jednej umowie i jednemu przedmiotowi albo jasno opisanej grupie przedmiotów. Jeżeli pojazd został przeniesiony, sprzedany, wykupiony lub zastąpiony, dołącz dokument potwierdzający zdarzenie. Nie przypisuj podobnej raty do umowy tylko dlatego, że kwoty są zbliżone.
- leasingodawca, numer umowy i dane przedsiębiorcy;
- pojazd lub inny przedmiot wraz z numerem rejestracyjnym albo identyfikatorem;
- status umowy, daty rozpoczęcia i planowanego zakończenia;
- bieżąca rata, saldo i wersja harmonogramu;
- cesje, aneksy, restrukturyzacje, wykupy i rozliczenia końcowe;
- pozycja w raporcie oraz data jej ostatniej aktualizacji.
Taka mapa pomaga również uniknąć podwójnego liczenia zobowiązania w wewnętrznych zestawieniach. Nie zastępuje jednak analizy księgowej ani wymagań dokumentacyjnych finansującego.
Co sprawdzić w Raporcie BIK Moja Firma?
BIK opisuje Raport BIK Moja Firma jako źródło informacji o historii kredytowej przedsiębiorstwa, w tym o aktualnych zobowiązaniach i pełnej historii spłat, uzupełnione o informacje gospodarcze z BIG InfoMonitor. Na tej samej stronie BIK zaznacza, że dla firm nie jest naliczana konsumencka ocena punktowa BIK; odrębnym narzędziem jest wskaźnik ryzyka współpracy w Raporcie Weryfikacja Kontrahenta. Nie należy używać tych pojęć zamiennie.
Zakres prezentowanych danych może zależeć od produktu i podmiotu. Materiały BIK dla firm leasingowych pokazują, że branża korzysta z różnych raportów i rozwiązań. W praktyce analizuj to, co rzeczywiście znajduje się w raporcie, zamiast zakładać, że każda umowa musi być widoczna w takim samym układzie.
- potwierdź, że pozycja dotyczy właściwej firmy i umowy;
- sprawdź status, saldo i kluczowe daty;
- porównaj historię rozliczeń z potwierdzeniami płatności;
- odnotuj zapytania kredytowe oddzielnie od zobowiązań;
- zapisz informacje zgodne, niejasne i rozbieżne w trzech osobnych grupach.
Więcej o prawidłowym rozumieniu firmowej oceny zawiera poradnik ocena punktowa BIK a kredyt firmowy.
Jak odróżnić aktywną umowę, umowę zakończoną i błąd?
Aktywna umowa jest zgodna z danymi, jeżeli nadal trwa w dniu raportu, a jej parametry odpowiadają dokumentom. Nie ma podstaw, by żądać jej usunięcia tylko z powodu planowanego kredytu. Umowa zakończona powinna być oceniana na podstawie rozliczenia końcowego, potwierdzenia wykupu, rozwiązania albo innego właściwego dokumentu. Sama ostatnia zapłacona rata nie zawsze potwierdza zamknięcie wszystkich czynności.
Rozbieżność powstaje wtedy, gdy można wskazać konkretne pole i dokument pokazujący inny stan na tę samą datę. Przykładem może być aktywny status mimo potwierdzonego zamknięcia, niewłaściwe saldo, błędna strona umowy lub brak odzwierciedlenia formalnej cesji. Brak zrozumienia skrótu albo różnica między datą płatności i aktualizacji wymagają najpierw wyjaśnienia, a nie automatycznego zgłoszenia błędu.
Wąski proces sprawdzania pozycji aktywnej opisuje osobny poradnik aktywny leasing w Raporcie BIK — weryfikacja danych. Hub pozostaje przewodnikiem po całym przygotowaniu firmy transportowej.
Jak postępować przy potwierdzonej rozbieżności?
BIK wskazuje, że jeśli informacja jest niepoprawna albo nieaktualna, należy skontaktować się z instytucją, która przekazała dane. BIK jest administratorem informacji i nie poprawia ich samodzielnie. Zgłoszenie do leasingodawcy powinno być precyzyjne: jedna umowa, jedno kwestionowane pole, data oraz dokument potwierdzający właściwy stan.
- wskaż leasingodawcę, numer umowy i pozycję z raportu;
- opisz aktualnie widoczną wartość oraz przyczynę zastrzeżenia;
- podaj prawidłowy stan i datę, której dotyczy;
- załącz rozliczenie, aneks, cesję albo inne odpowiednie potwierdzenie;
- zachowaj numer sprawy i odpowiedź instytucji;
- po zamknięciu procedury sprawdź dane ponownie.
Nie wysyłaj zbiorczego żądania „usunięcia leasingów” bez identyfikacji pozycji. Korekta nie jest negocjowaniem warunków umowy i nie stanowi wniosku o finansowanie. Każdy z tych procesów ma innego właściciela oraz odrębny cel.
Jakie dokumenty przygotować przed kredytem dla firmy transportowej?
Pakiet powinien łączyć dokumenty przedsiębiorcy, umowy leasingowe, dane floty i informacje finansowe wymagane przez wybraną instytucję. Nie istnieje jedna lista gwarantująca pozytywną decyzję, dlatego przed złożeniem wniosku trzeba sprawdzić aktualne wymagania konkretnego produktu.
- aktualne umowy leasingowe, aneksy i harmonogramy;
- rozliczenia sald, potwierdzenia płatności i dokumenty zakończenia umów;
- zestawienie floty z przypisaniem pojazdów do umów;
- krótkie wyjaśnienie celu finansowania i sposobu wykorzystania środków;
- dane finansowe oraz dokumenty rejestrowe wymagane przez instytucję;
- lista rozbieżności wraz ze statusem wyjaśnienia i właścicielem działania.
Jeżeli finansowanie dotyczy pojazdu lub innej inwestycji, przydatny będzie poradnik finansowanie inwestycji firmowych — dokumenty i etapy. Gdy firma finansuje urządzenia warsztatowe, magazynowe albo produkcyjne, skorzystaj z osobnej checklisty leasingu maszyn. Materiały te uzupełniają hub, ale nie powielają jego transportowej perspektywy.
Jak przedstawić leasing i granice analizy finansującemu?
Wyjaśnienie powinno być krótkie, policzalne i zgodne z dokumentami. Wskaż liczbę aktywnych umów, łączne miesięczne obciążenie, najbliższe daty zakończenia oraz funkcję finansowanych pojazdów w działalności. Jeżeli występuje sezonowość albo planowana zmiana floty, opisz ją bez ukrywania zobowiązań i bez przedstawiania prognozy jako pewnego rezultatu.
Rozdziel fakty od planów. Faktem jest status umowy i potwierdzone rozliczenie. Planem może być sprzedaż pojazdu, wykup lub pozyskanie nowego kontraktu. Finansujący może poprosić o dokumenty potwierdzające założenia, a sposób ich oceny zależy od jego procedur. Kompletny opis ułatwia analizę, lecz nie gwarantuje decyzji ani warunków.
Jeżeli firma korzysta także z finansowania należności, nie łącz go automatycznie z leasingiem. Osobny artykuł wyjaśnia faktoring w BIK a przygotowanie firmy do finansowania.
Analiza Raportu BIK nie jest decyzją kredytową, wyceną firmy ani poradą dotyczącą opłacalności konkretnego leasingu. Nie pozwala obliczyć uniwersalnego wpływu jednej umowy na zdolność, przewidzieć scoringu firmy ani obiecać poprawy warunków po korekcie. Dla przedsiębiorstw BIK nie nalicza konsumenckiej oceny punktowej, dlatego takie deklaracje byłyby dodatkowo mylące.
ScoreUp może pomóc uporządkować raport, mapę umów, dokumenty i listę pytań do instytucji. Nie zastępuje leasingodawcy, księgowości, BIK ani podmiotu podejmującego decyzję. Dobrym rezultatem przygotowania jest spójny zestaw danych i jasno opisane rozbieżności, nie gwarancja finansowania.